

Аграриям упразднят ставку единого налогового режима
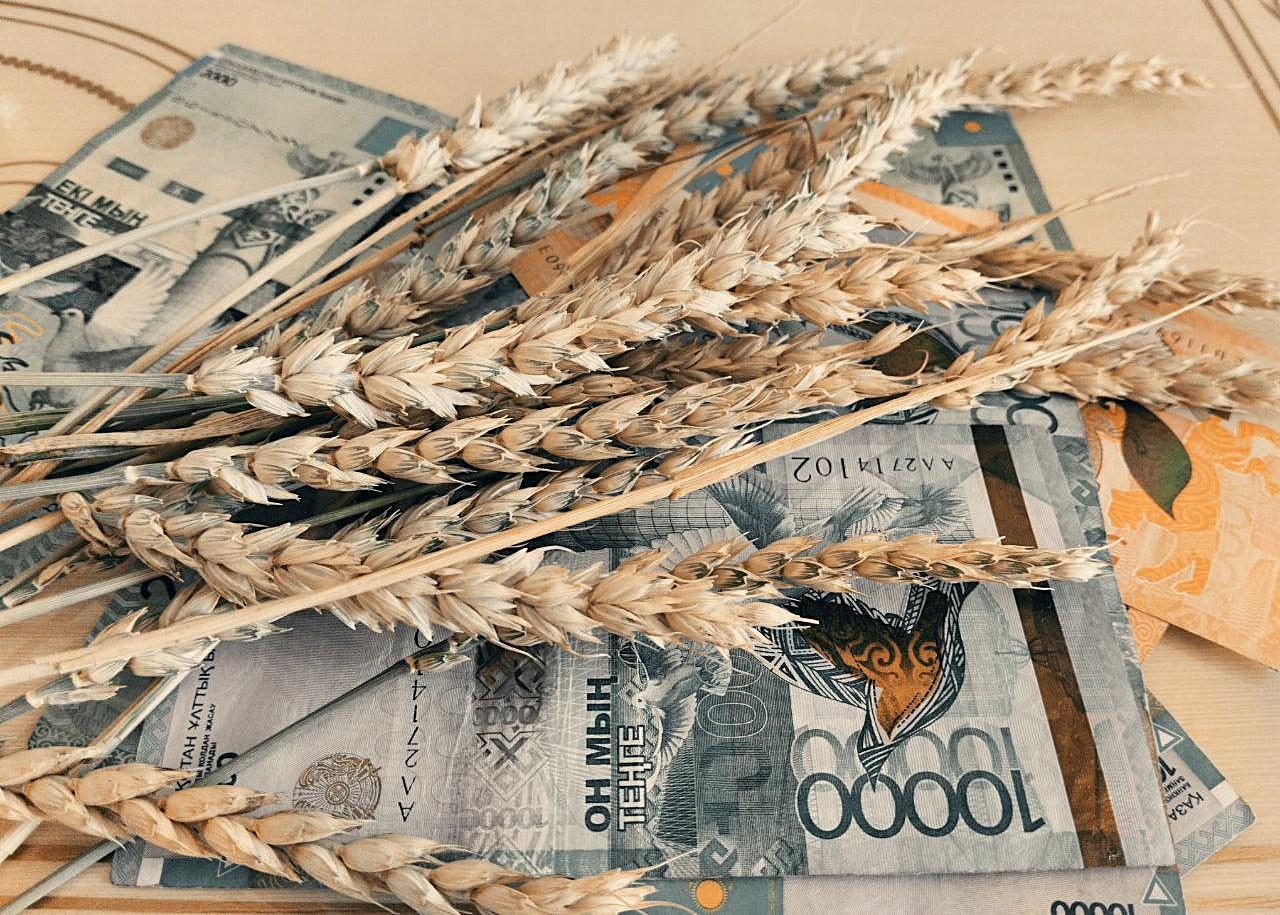
Фото: АПК Новости
Расчет налогов для аграриев станет в 2026 году проще, передает агентство АПК Новости со ссылкой на Палату предпринимателей Атамекен.
Изменениям в сфере налогообложения, которые коснутся аграрного бизнеса, было посвящено заседание Комитета по вопросам АПК и пищевой промышленности Палаты предпринимателей «Атамекен» ЗКО.
Перед тем как приступить к информированию о нововведениях, руководитель управления разъяснительной работы и контакт-центра ДГД ЗКО Оксана Нигметуллина обратила внимание на то, с какой целью меняется налоговая система:
— «Новый подход сделает систему налогообложения проще и прозрачнее: вместо расчёта полной ставки с последующим «минус 70 %» будут применяться сразу пониженные ставки. Это облегчит расчёт налогов и позволит автоматизировать процесс», — пояснила спикер.
Далее Нигметуллина перешла к новшествам.
В частности, ставка налогового режима для сельхозтоваропроизводителей, как единый режим, будет упразднён.
Льготы сохранятся в полном объёме, просто будут закреплены отдельно по каждому налогу:
— корпоративный подоходный налог — льготная ставка 3 % (вместо расчёта по 20 % и вычитания 70 %);
— социальный налог — пониженная ставка 1,8 %;
— налог на имущество и транспортный налог — уменьшение на 70 %, плюс освобождение от уплаты транспортного налога по спецтехнике;
— НДС — с 2026 года ставка вырастет с 12 % до 16 %, но размер льготы увеличится с 70 % до 80 %.
— «Для крестьянских и фермерских хозяйств вместо земельного налога вводится индивидуальный подоходный налог 0,5 % от дохода, исчисление которого производится КХ самостоятельно (за исключением налогов, удерживаемых у источника выплаты)», — пояснила О.Нигметуллина.
С 1 января 2026 года вступает в действие п. 1 ст. 731 Налогового кодекса, согласно которому налогоплательщики, применяющие специальный налоговый режим для крестьянских или фермерских хозяйств, освобождаются от следующих видов налогов и платежей в бюджет:
— земельного налога и (или) платы за пользование земельными участками – по земельным участкам, используемым в деятельности, на которую распространяется данный специальный налоговый режим, за исключением земельных участков, используемых с нарушением законодательства Республики Казахстан;
— налога на транспортные средства – по объектам налогообложения, указанным в подпункте 2) пункта 3 статьи 563 Налогового кодекса;
— налога на имущество – по объектам налогообложения, указанным в подпункте 1) пункта 3 статьи 588 Налогового кодекса;
— социального налога – по деятельности крестьянского или фермерского хозяйства, на которую распространяется данный специальный налоговый режим;
— платы за негативное воздействие на окружающую среду – по деятельности крестьянского или фермерского хозяйства, на которую распространяется данный специальный налоговый режим;
— налога на добавленную стоимость (за исключением налога на
добавленную стоимость на импортируемые товары и налога на добавленную стоимость за нерезидента).
Служащая налогового органа отметила, что по оценкам экспертов ставка КПН в 3 % окажется даже выгоднее прежнего варианта.
— «По остальным видам налогов размер экономии сохранится на прежнем уровне. Повышение льготы по НДС до 80 % призвано оказать дополнительную поддержку сельхозпроизводителям в условиях увеличения базовой ставки налога», — сообщила Оксана Нигметуллина.
Изменениям в сфере налогообложения, которые коснутся аграрного бизнеса, было посвящено заседание Комитета по вопросам АПК и пищевой промышленности Палаты предпринимателей «Атамекен» ЗКО.
Перед тем как приступить к информированию о нововведениях, руководитель управления разъяснительной работы и контакт-центра ДГД ЗКО Оксана Нигметуллина обратила внимание на то, с какой целью меняется налоговая система:
— «Новый подход сделает систему налогообложения проще и прозрачнее: вместо расчёта полной ставки с последующим «минус 70 %» будут применяться сразу пониженные ставки. Это облегчит расчёт налогов и позволит автоматизировать процесс», — пояснила спикер.
Далее Нигметуллина перешла к новшествам.
В частности, ставка налогового режима для сельхозтоваропроизводителей, как единый режим, будет упразднён.
Льготы сохранятся в полном объёме, просто будут закреплены отдельно по каждому налогу:
— корпоративный подоходный налог — льготная ставка 3 % (вместо расчёта по 20 % и вычитания 70 %);
— социальный налог — пониженная ставка 1,8 %;
— налог на имущество и транспортный налог — уменьшение на 70 %, плюс освобождение от уплаты транспортного налога по спецтехнике;
— НДС — с 2026 года ставка вырастет с 12 % до 16 %, но размер льготы увеличится с 70 % до 80 %.
— «Для крестьянских и фермерских хозяйств вместо земельного налога вводится индивидуальный подоходный налог 0,5 % от дохода, исчисление которого производится КХ самостоятельно (за исключением налогов, удерживаемых у источника выплаты)», — пояснила О.Нигметуллина.
С 1 января 2026 года вступает в действие п. 1 ст. 731 Налогового кодекса, согласно которому налогоплательщики, применяющие специальный налоговый режим для крестьянских или фермерских хозяйств, освобождаются от следующих видов налогов и платежей в бюджет:
— земельного налога и (или) платы за пользование земельными участками – по земельным участкам, используемым в деятельности, на которую распространяется данный специальный налоговый режим, за исключением земельных участков, используемых с нарушением законодательства Республики Казахстан;
— налога на транспортные средства – по объектам налогообложения, указанным в подпункте 2) пункта 3 статьи 563 Налогового кодекса;
— налога на имущество – по объектам налогообложения, указанным в подпункте 1) пункта 3 статьи 588 Налогового кодекса;
— социального налога – по деятельности крестьянского или фермерского хозяйства, на которую распространяется данный специальный налоговый режим;
— платы за негативное воздействие на окружающую среду – по деятельности крестьянского или фермерского хозяйства, на которую распространяется данный специальный налоговый режим;
— налога на добавленную стоимость (за исключением налога на
добавленную стоимость на импортируемые товары и налога на добавленную стоимость за нерезидента).
Служащая налогового органа отметила, что по оценкам экспертов ставка КПН в 3 % окажется даже выгоднее прежнего варианта.
— «По остальным видам налогов размер экономии сохранится на прежнем уровне. Повышение льготы по НДС до 80 % призвано оказать дополнительную поддержку сельхозпроизводителям в условиях увеличения базовой ставки налога», — сообщила Оксана Нигметуллина.

Комментарии
здравствуйте Вы продаёте КРС на Узбекистан???
Все верно МСХ через раз ведет необьяснимую политику и не системную, как так единственный завод вместо поддержки опять загонять в угол...
Тем временем из оборота бизнеса выведены и не возвращенны сотни миллионов тенге, т.к первый и второй квартала , видимо и третий, будут рассчитаны с учетом 20% возврата НДС (хоть потом когда нибудь их возможно верну)!!! А с учётом постоянной задержки возврата в год потери бизнеса огромны и поступления в бюджет соответственно !!! Очень дальновидно !!!
Источник: https://apk-news.kz/news/item-7229 Любое использование материалов допускается только при наличии гиперссылки на apk-news.kz. Нарушение данного условия влечет юридическую ответственность. Заимствование изображений с пометкой "Фото АПК Новости" запрещено.
Продам кормовую муку и подсолнечное масло с казахстана
+77712164482
Согласен с автором Правительство РК в лице Продкорпорации должно заботится об отечественных производителях путем прямого закупа заказанного количества зерна в начале года по фиксированной цене с условием перерасчета цены после реализации.
Цену определяет рынок а не трейдер ,продкорпорация и мимо проходящий человек ,что мешает фермерам самим выходить на конечного покупателя без посредников,постоянно ищут виноватых и пишут письма и жалобы в акимат и адм президента и тд
Честно сказать, постоянно у этих сельхозников такая проблема, не очень верю их прогнозам. Даже, если зарабатывают, скажут нет.
А реальные труженники грошы получают, их даже никто взачет не берет.
А сельхоз.товаро-производителю все всегда плохо.
А у нас дома в Казахстане пропали наши любимые вафли шоколадные Рахата всю лето нет в продаже..
Да так и есть везде формализм, если закрыл так плотно надо, а нет все таки лобисты выигрывают...
ФК- на сколько лет?
1 год - закуп нетелей и быков.
2 год - отел, подсосный молодняк
3 год - откорм, доращивание.
4 год - реализация.
Где это урожайность выше прошлого года ? Нету в этом году такого урожая как в прошлом году к сожалению (((
Стоп не сработало?


Добавить комментарий